Domain zur-mühle.de kaufen?
Wir ziehen mit dem Projekt
zur-mühle.de um.
Sind Sie am Kauf der Domain
zur-mühle.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zur-mühle.de kaufen?
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **


Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Duncker & Humblot Der Ersatz entwerteter Aufwendungen bei Vertragsstörungen. (Deutsch, Softcover, Georg Müller) (55271908)Duncker & Humblot Der Ersatz entwerteter Aufwendungen bei Vertragsstörungen. (Deutsch, Softcover, Georg Müller) (55271908)69,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einkommenssteuerrechtliche Behandlung von Aufwendungen für Studium und Ausbildung (einschließlich verfassungsrechtlicher Aspekte), Taschenbuch vonEinkommenssteuerrechtliche Behandlung Von Aufwendungen Für Studium Und Ausbildung (einschließlich Verfassungsrechtlicher Aspekte), Taschenbuch Von Özlem Cakir, Grin, 978-3-640-30428-8, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
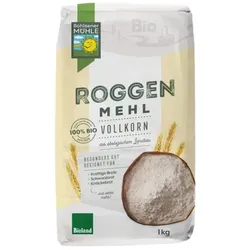
Bohlsener Mühle Roggen-Vollkorn-Mehl bio 1kgIn unserer Wassermühle mit ihren 6 Doppel-Walzenstühlen werden vielfältige Getreide zu besonders glatten & homogenen Vollkornmehlen für beste Backeigenschaften verarbeitet – dank geringer Stärkebeschädigung durch ein spezielles Diagramm. Bei der Herstellung von Vollkornmehlen wird das volle Getreidekorn vermahlen. Deshalb enthalten sie alle Bestandteile des Korns, haben den höchsten Mineralstoffgehalt und sind ballaststoffreich. Unser Roggenvollkornmehl trägt zu einer vollwertigen Ernährung bei.2,09 €*Versand: 5,49 €Sichere Weiterleitung zum Anbieter


-
Was sind betriebliche Aufwendungen?
Was sind betriebliche Aufwendungen? Betriebliche Aufwendungen sind alle Kosten, die ein Unternehmen für die Erbringung seiner Leistungen oder den Betrieb seiner Geschäftstätigkeiten aufbringen muss. Dazu gehören beispielsweise Personalkosten, Mietkosten, Energiekosten, Materialkosten und Abschreibungen. Betriebliche Aufwendungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn eines Unternehmens. Sie sind somit ein wichtiger Bestandteil der Kostenrechnung und der betriebswirtschaftlichen Analyse eines Unternehmens. Es ist wichtig, betriebliche Aufwendungen genau zu erfassen und zu kontrollieren, um die finanzielle Gesundheit eines Unternehmens sicherzustellen. **
-
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
-
Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **

Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
GetreidemüHle Elektrische SchrotmüHle Reis Mais Sorghum KornmüHle Mit Tricht Elektrisch GewüRzmüHle Stroh MüHle Multifunktion Weizen Getreide FuttermüHle Pulver Mahlen Nass TrockenschleifenGetreidemüHle Elektrische SchrotmüHle Reis Mais Sorghum KornmüHle Mit Tricht Elektrisch GewüRzmüHle Stroh MüHle Multifunktion Weizen Getreide FuttermüHle Pulver Mahlen Nass Trockenschleifen. Hochwertiges Material: Der Kopf Des Produkts Besteht Aus Aluminiumlegierung, Die Langlebig Und Rostfest Ist, Der Körper Besteht Aus Gusseisen Mit Guter Textur, Und Der Trichter Besteht Aus Kunststoff, Der Leicht Und Einfach Zu Bedienen Ist. Vollständige Funktionen: Dieses Produkt Hat Sowohl Trockenschleif- Als Auch Nassschleiffunktionen, Mit Einem Hohen Kosten-leistungsverhältnis Und Spart Ihre Nutzungskosten. Hohe Arbeitseffizienz: Das Produkt Kann Etwa 88lbs in Einer Stunde Mahlen Und Kann Rundum Feines Mahlen Und Einmalpulpen Erreichen, Was Ihre Zeit Und Energie Spart. Lüfterkühlung Design: Die Hintere Luftabdeckung Dieses Produkts Ist Mit Einem Laufrad Versehen. Die Leistungsstarke Wärmeableitungsfunktion Kann Die Maschine Für Eine Lange Zeit Stabil Ohne Heizung Machen. Kleine Bodenfläche: Die Größe Des Produkts Ist 9.68*11.42inch, so Dass Es Nicht Zu Viel Platz Einnimmt, Während Es Ihr Leben Erleichtert. Einfache Bedienung: Sie Müssen Nur Einschalten, Die Dicke Einstellen Und Langsam Die Benötigten Materialien in Den Trichter Legen. Farbe:Wie Gezeigt179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aufwendungen zur Implementierung von Software und deren steuerliche Behandlung, Taschenbuch von Nils Ewald, GRIN, 978-3-638-72920-8Aufwendungen Zur Implementierung Von Software Und Deren Steuerliche Behandlung, Taschenbuch Von Nils Ewald, Grin, 978-3-638-72920-8, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Duncker & Humblot Der Ersatz entwerteter Aufwendungen bei Vertragsstörungen. (Deutsch, Softcover, Georg Müller) (55271908)Duncker & Humblot Der Ersatz entwerteter Aufwendungen bei Vertragsstörungen. (Deutsch, Softcover, Georg Müller) (55271908)69,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einkommenssteuerrechtliche Behandlung von Aufwendungen für Studium und Ausbildung (einschließlich verfassungsrechtlicher Aspekte), Taschenbuch vonEinkommenssteuerrechtliche Behandlung Von Aufwendungen Für Studium Und Ausbildung (einschließlich Verfassungsrechtlicher Aspekte), Taschenbuch Von Özlem Cakir, Grin, 978-3-640-30428-8, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind betriebliche Aufwendungen?
Was sind betriebliche Aufwendungen? Betriebliche Aufwendungen sind alle Kosten, die ein Unternehmen für die Erbringung seiner Leistungen oder den Betrieb seiner Geschäftstätigkeiten aufbringen muss. Dazu gehören beispielsweise Personalkosten, Mietkosten, Energiekosten, Materialkosten und Abschreibungen. Betriebliche Aufwendungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn eines Unternehmens. Sie sind somit ein wichtiger Bestandteil der Kostenrechnung und der betriebswirtschaftlichen Analyse eines Unternehmens. Es ist wichtig, betriebliche Aufwendungen genau zu erfassen und zu kontrollieren, um die finanzielle Gesundheit eines Unternehmens sicherzustellen. **
-
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
Ähnliche Suchbegriffe für Aufwendungen
-
Bohlsener Mühle Roggen-Vollkorn-Mehl bio 1kgIn unserer Wassermühle mit ihren 6 Doppel-Walzenstühlen werden vielfältige Getreide zu besonders glatten & homogenen Vollkornmehlen für beste Backeigenschaften verarbeitet – dank geringer Stärkebeschädigung durch ein spezielles Diagramm. Bei der Herstellung von Vollkornmehlen wird das volle Getreidekorn vermahlen. Deshalb enthalten sie alle Bestandteile des Korns, haben den höchsten Mineralstoffgehalt und sind ballaststoffreich. Unser Roggenvollkornmehl trägt zu einer vollwertigen Ernährung bei.2,09 €*Versand: 5,49 €Sichere Weiterleitung zum Anbieter
-
Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.